Půjčka pro zadlužené – kdy pomůže a kdy dluhy jen prohloubí
Půjčka pro zadlužené je další úvěr pro člověka, který už několik půjček splácí a peníze mu přestávají stačit. Smysl má jen tehdy, když jí nahradíte dražší dluhy a celkově zaplatíte méně, jinak dluh jen prodlouží. Na modelových výpočtech ukážeme, kdy pomůže konsolidace a kdy je řešením oddlužení na 3 roky.
Shrnutí článku
- Půjčka pro zadlužené má smysl jen tehdy, když jí nahradíte dražší dluhy a celkově zaplatíte méně.
- U modelových tří půjček za 100 000 Kč sníží konsolidace na 48 měsíců splátku z 6 000 Kč na 2 783 Kč a ušetří 7 191 Kč, na 60 měsíců už ale zaplatíte o 1 961 Kč víc než bez ní.
- Za prodlení smí věřitel účtovat smluvní pokutu nejvýš 0,1 % denně a v součtu nejvýš polovinu výše úvěru.
- Když máte víc věřitelů a dluhy déle než 30 dnů po splatnosti, jste podle zákona v úpadku a řešením je oddlužení na 3 roky, ne další úvěr.
Splácíte několik půjček najednou, výplata mizí v den, kdy přijde, a láká vás vzít si ještě jednu, abyste to nějak překlenuli. Právě v tomhle bodě se rozhoduje, jestli se z dluhů dostanete, nebo se do nich zamotáte na roky. Článek ukazuje, jak poznat, kde přesně jste, kdy další půjčka dává smysl, kolik stojí chyba a jaké kroky fungují lépe. Počítáme na modelových příkladech a opíráme se o platné znění zákonů k listopadu 2026.
Zadlužený, nebo už předlužený
Zadlužený je každý, kdo má úvěr. Problém začíná ve chvíli, kdy splátky přestanou být zvladatelné. Udělejte si jednoduchý test. Sečtěte všechny měsíční splátky a odečtěte je od čistého příjmu spolu s bydlením, jídlem, dopravou a dalšími nutnými výdaji.
- Zbývá rezerva. Jste zadlužení, ale situace je pod kontrolou. Řešte hlavně cenu dluhů.
- Vychází to na nulu. Každý nečekaný výdaj znamená nový dluh. Je čas jednat, dokud nemáte prodlení.
- Vychází to do minusu. Splátky platíte z kontokorentu, kreditky nebo další půjčky. To je předlužení.
Insolvenční zákon má pro krajní stav přesnou definici. Podle § 3 je dlužník v úpadku, pokud má více věřitelů, peněžité závazky déle než 30 dnů po splatnosti a není schopen je plnit. Zákon to předpokládá mimo jiné tehdy, když závazky neplníte déle než 3 měsíce po splatnosti.
Kdy další půjčka dává smysl a kdy ne
Platí jednoduché pravidlo. Nová půjčka pomůže jen tehdy, když nahradí dražší dluh a celkově zaplatíte méně. Ve všech ostatních případech situaci zhorší.
| Situace | Další půjčka | Proč |
|---|---|---|
| Máte několik drahých půjček, žádné prodlení a stabilní příjem | Ano, jako konsolidace | Jedna levnější splátka místo několika drahých |
| Potřebujete překlenout jednorázový výpadek a splátky jinak zvládáte | Spíš odklad splátek | Dohoda s věřitelem bývá levnější než nový úvěr |
| Splátky platíte z jiné půjčky | Ne | Dluh roste, jen se oddaluje den, kdy přestanete platit |
| Máte dluhy po splatnosti u více věřitelů | Ne | Licencovaný poskytovatel nepůjčí, zbývají jen rizikové nabídky |
| Běží exekuce nebo insolvence | Ne | Řeší se dohodou s exekutorem nebo oddlužením |
Přehled finstart.cz podle pravidel posuzování úvěruschopnosti v § 86 zákona č. 257/2016 Sb. Stav k listopadu 2026.
Modelový příklad, kolik stojí půjčka na splácení půjček
Řekněme, že splácíte tři nebankovní půjčky: 30 000 Kč na 24 měsíců s úrokem 35 % ročně, 20 000 Kč na 12 měsíců s úrokem 60 % a 50 000 Kč na 36 měsíců s úrokem 25 %. Dohromady platíte zhruba 6 000 Kč měsíčně a celkem zaplatíte 140 779 Kč.
Varianta první, další krátká půjčka. Když si na jednu splátku půjčíte dalších 20 000 Kč na rok s úrokem 60 %, přibude vám splátka 2 257 Kč a přeplatíte 7 078 Kč. Měsíční zatížení stoupne na víc než 8 200 Kč. Za rok jste na tom hůř.
Varianta druhá, konsolidace na 48 měsíců. Všechny tři půjčky nahradíte jedním úvěrem 100 000 Kč s úrokem 15 % ročně. Splátka klesne na 2 783 Kč a celkem zaplatíte 133 588 Kč, tedy o 7 191 Kč méně.
Varianta třetí, konsolidace na 60 měsíců. Splátka je ještě nižší, 2 379 Kč. Celkem ale zaplatíte 142 740 Kč, o 1 961 Kč víc než bez konsolidace. Nižší splátka tedy sama o sobě neznamená úsporu.
Vlastní výpočet finstart.cz, anuitní splátky bez poplatků. Sazby jsou ilustrativní, nejde o nabídku konkrétního poskytovatele.
Podrobný postup včetně toho, co se dá sloučit, najdete v článku konsolidace půjček.
Kdo zadluženým půjčí a co bude zkoumat
Podnikatelsky smí půjčovat jen subjekty uvedené v § 7 zákona o spotřebitelském úvěru. Všechny musí před podpisem smlouvy posoudit úvěruschopnost podle § 86, tedy porovnat příjmy a výdaje a zjistit, jaké závazky už máte a jak je plníte.
U člověka s více půjčkami je rozhodující právě poměr splátek k příjmu. Žádný zákon neurčuje přesné procento, každý poskytovatel má vlastní pravidla. Pokud ale z čísel vyplývá, že novou splátku neunesete, nesmí vám půjčit. Kdyby to přesto udělal, je smlouva podle § 87 neplatná a vracíte jen jistinu.
Ověřit si, že firma oprávnění má, zabere dvě minuty. Seznam vede Česká národní banka.

Co vás stojí prodlení
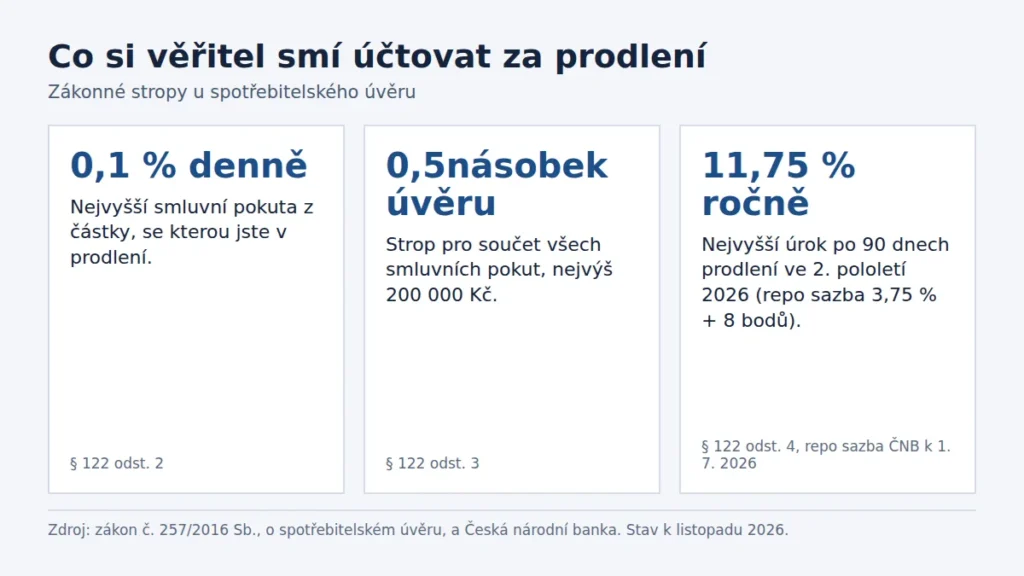
Zadlužení lidé se často bojí, že jedna vynechaná splátka spustí lavinu neomezených pokut. Zákon o spotřebitelském úvěru sankce v § 122 výslovně omezuje.
| Sankce | Zákonný strop |
|---|---|
| Smluvní pokuta | Nejvýš 0,1 % denně z částky, se kterou jste v prodlení |
| Součet všech smluvních pokut | Nejvýš polovina celkové výše úvěru, nejvýš 200 000 Kč |
| Úrok z prodlení | Nejvýš zákonná výše, tedy repo sazba České národní banky plus 8 procentních bodů |
| Úrok po 90 dnech prodlení | Nejvýš repo sazba plus 8 procentních bodů, pro druhé pololetí 2026 to je 11,75 % ročně |
| Náklady věřitele | Jen účelně vynaložené náklady spojené s prodlením |
Zdroj: § 122 zákona č. 257/2016 Sb., nařízení vlády č. 351/2013 Sb., repo sazba České národní banky k 1. 7. 2026 (3,75 %).
Stropy vás chrání před nejhorším, prodlení ale stejně bolí. Zapíše se do registrů, věřitel může úvěr zesplatnit a vymáhat soudně. Na konci je exekuce, při které vám v roce 2026 zůstane ze mzdy nezabavitelná částka 14 101,50 Kč a čtvrtina této částky (3 525,375 Kč) na každou osobu, které jste povinni poskytovat výživné, ze zbytku se sráží.
Pět kroků, které fungují lépe než další půjčka
- Sepište všechny dluhy. Věřitel, zůstatek, splátka, úrok, datum splatnosti. Bez přehledu se nedá rozhodovat.
- Ozvěte se věřitelům včas. Požádejte o odklad nebo o snížení splátek dřív, než první vynecháte. Věřitel, který ví, že chcete platit, bývá vstřícnější než ten, kdo vás musí hledat.
- Splácejte nejdřív nejdražší dluh. Kreditní karta, kontokorent a krátkodobé půjčky mají nejvyšší úrok. Každá koruna navíc tam ušetří nejvíc.
- Zvažte konsolidaci, dokud nemáte prodlení. Se záznamem v registru už ji získáte těžko. Porovnejte celkovou částku před a po.
- Zajděte do dluhové poradny. Je zdarma a umí věci, které sami nevyjednáte. Kontakty jsou v přehledu bezplatných dluhových poraden.
Kromě toho pomáhá všechno, co zvedne příjem nebo sníží výdaje: brigáda, prodej nepotřebných věcí, levnější tarif, kontrola nároku na dávky. V akutní nouzi se na úřadu práce ptejte na mimořádnou okamžitou pomoc.
Zadlužení a rodina
Dluhy málokdy zůstanou věcí jednoho člověka. Pokud žijete v manželství, týkají se závazky převzaté za jeho trvání obvykle společného jmění, a exekuce tak může dopadnout i na společný majetek. Vyplatí se proto mluvit o dluzích doma otevřeně a včas. Partner vidí rozpočet jinýma očima a často najde výdaj, který jde škrtnout.
Opatrní buďte s ručením. Když za vás někdo z rodiny ručí nebo je spolužadatelem, bude věřitel při vašem prodlení chtít peníze po něm a záznam se objeví i v jeho registru. A naopak, nepodepisujte ručení za cizí půjčku, když sami sotva vycházíte. Více o společných dluzích najdete v článku dluhy manželů.
Když dluhy přerostly přes hlavu
Pokud splňujete znaky úpadku, další půjčka nic neřeší. Zákon pro tuhle situaci nabízí oddlužení, lidově osobní bankrot.
- Trvá 3 roky. Po tu dobu odvádíte věřitelům část příjmu nad nezabavitelnou částku a soud vám pak zbytek dluhů promine.
- Návrh za vás musí sepsat a podat advokát, notář, insolvenční správce nebo akreditovaná poradna. Advokát si smí účtovat nejvýš 4 000 Kč bez DPH, u manželů 6 000 Kč. Akreditované poradně odměna nenáleží.
- Po zahájení insolvenčního řízení nelze provádět exekuce na váš majetek.
- Během oddlužení nesmíte přijímat nové závazky, které byste nesplatili včas.
Celý postup popisuje návod oddlužení krok za krokem. Čím dřív se pro něj rozhodnete, tím méně úroků a nákladů vymáhání se stihne nasčítat.
Na jaké nabídky si dát pozor
- „Půjčka pro zadlužené ihned, bez registru, bez doložení příjmu.“ Kdo nic neověřuje, neplní zákon. Často jde o podvod s poplatkem předem.
- Oddlužovací agentury za tisíce korun. Návrh na oddlužení smí podat jen osoby uvedené v zákoně a cena je omezená. Nikdo jiný za to peníze brát nesmí.
- Půjčka na směnku nebo se zástavou bytu. Směnku zákon u spotřebitelského úvěru zakazuje (§ 112). O bydlení kvůli pár desítkám tisíc přijít nechcete.
- Výkup nemovitosti se zpětným nájmem. Řešení, při kterém přestáváte být vlastníkem, si nechte posoudit právníkem nebo poradnou.
Pokud už máte záznam v registru, pokračujte na článek půjčka pro dlužníky. O situaci během oddlužení píšeme v rozcestníku půjčky pro lidi v insolvenci.
Časté otázky
Kdo půjčí zadluženým lidem?
Podnikatelsky jen banka, záložna nebo nebankovní společnost s oprávněním České národní banky. Každá musí porovnat vaše příjmy, výdaje a stávající splátky. Pokud by vám po zaplacení všech splátek nezbylo dost na živobytí, půjčit nesmí.
Je lepší nová půjčka, nebo konsolidace?
Konsolidace, pokud ji dostanete za nižší cenu, než mají stávající půjčky. Nová půjčka navíc ke stávajícím jen zvýší měsíční zatížení. Sledujte celkovou částku ke splacení, ne pouze výši splátky.
Jak poznám, že jsem předlužený?
Varovné znaky jsou tři: splátky platíte z další půjčky nebo z kontokorentu, na konci měsíce nezbývá nic na nečekaný výdaj a některé splátky už vynecháváte. Zákon mluví o úpadku, když máte víc věřitelů, dluhy déle než 30 dnů po splatnosti a nejste schopni je plnit.
Co mi hrozí, když přestanu splácet?
Smluvní pokuty a úroky z prodlení v mezích zákona, zápis do registrů dlužníků, zesplatnění úvěru, soud a nakonec exekuce. Při exekuci vám v roce 2026 musí zůstat nezabavitelná částka 14 101,50 Kč a čtvrtina této částky (3 525,375 Kč) na každou osobu, které jste povinni poskytovat výživné.
Existuje půjčka pro zadlužené bez registru a bez doložení příjmu?
Poctivě ne. Posouzení úvěruschopnosti je zákonná povinnost poskytovatele a bez údajů o příjmu a dluzích ho provést nejde. Takové nabídky bývají od subjektů bez oprávnění nebo jde o podvod s poplatkem předem.
Kdy je čas na oddlužení?
Když dluhy nezvládáte splácet ani po dohodě s věřiteli a konsolidaci nedostanete. Oddlužení trvá 3 roky, návrh sepíše akreditovaná poradna zdarma nebo advokát nejvýš za 4 000 Kč bez DPH a po jeho splnění soud zbytek dluhů promine.
Kde najdu pomoc zdarma?
V akreditovaných dluhových poradnách. Projdou s vámi rozpočet, pomohou s dopisy věřitelům a sepíší návrh na oddlužení. Za sepis návrhu jim podle zákona nenáleží žádná odměna.
Zdroje
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (§ 7, 86, 87, 112, 122)
- Zákon č. 182/2006 Sb., insolvenční zákon (§ 3, 109, 389, 390a, 412, 412a)
- Nařízení vlády č. 351/2013 Sb., výše úroků z prodlení
- Vývoj repo sazby, Česká národní banka
- Výpočet srážek ze mzdy a nezabavitelná částka 2026, Ministerstvo spravedlnosti
- Seznamy a evidence, Česká národní banka
Text má informativní povahu a nenahrazuje právní poradenství. Údaje jsme ověřili v listopadu 2026.