Půjčka od lichváře – jak ji poznat, co hrozí a jak z ní ven
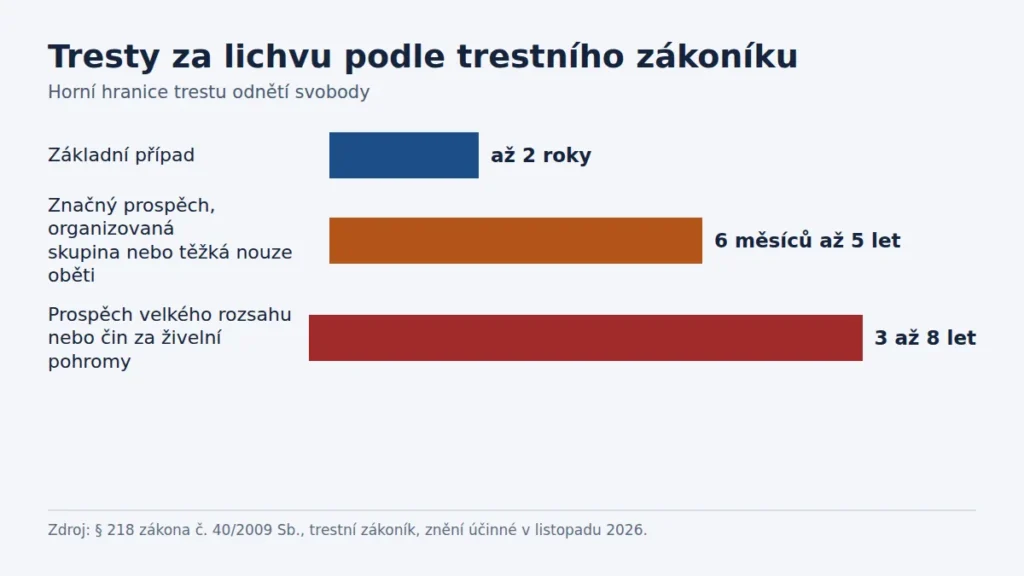
Půjčka od lichváře je půjčka, při které věřitel zneužije vaší tísně a nechá si slíbit plnění v hrubém nepoměru k tomu, co poskytl. Taková smlouva je podle § 1796 občanského zákoníku neplatná a lichváři hrozí podle § 218 trestního zákoníku až 2 roky vězení. Poradíme, jak lichváře poznat a co dělat, když už mu dlužíte.
Shrnutí článku
- Půjčka od lichváře je půjčka, při které věřitel zneužije vaší tísně a nechá si slíbit plnění v hrubém nepoměru k tomu, co poskytl.
- Taková smlouva je podle § 1796 občanského zákoníku neplatná a lichváři hrozí podle § 218 trestního zákoníku až 2 roky vězení, při značném prospěchu až 5 let a při prospěchu velkého rozsahu 3 až 8 let.
- Legálně smí spotřebitelům půjčovat jen subjekty s oprávněním České národní banky, které nesmějí chtít směnku a u pokut mají strop 0,1 % denně.
- Když už lichváři dlužíte, neplaťte další poplatky, schovejte důkazy a obraťte se na dluhovou poradnu a policii.
Peníze ještě dnes, v hotovosti, bez papírů a bez otázek. Tak vypadá nabídka, po které sáhne člověk, kterého odmítli všude jinde. Půjčka od lichváře přitom nebývá rychlá pomoc, ale začátek mnohem většího dluhu. V článku najdete, co je lichva podle zákona, podle čeho lichváře poznáte dřív, než cokoli podepíšete, jaké tresty mu hrozí a hlavně co dělat, pokud už mu dlužíte. Znění paragrafů jsme ověřili k listopadu 2026.
Co je lichva podle zákona
Lichvu upravují dva zákony a oba ji popisují skoro stejnými slovy.
Občanský zákoník v § 1796 říká, že neplatná je smlouva, při jejímž uzavírání někdo zneužije tísně, nezkušenosti, rozumové slabosti, rozrušení nebo lehkomyslnosti druhé strany a dá sobě nebo jinému slíbit či poskytnout plnění, jehož majetková hodnota je k vzájemnému plnění v hrubém nepoměru.
Trestní zákoník v § 218 stejné jednání trestá. Stíhat lze i toho, kdo lichvářskou pohledávku uplatní nebo ji na sebe převede s úmyslem ji uplatnit.
Aby šlo o lichvu, musí být splněny obě podmínky najednou:
- Zneužití slabší pozice. Tíseň, nezkušenost, rozumová slabost, rozrušení nebo lehkomyslnost.
- Hrubý nepoměr. To, co máte vrátit, je v hrubém nepoměru k tomu, co jste dostali.
Zákon nestanoví žádné procento, od kterého je úrok lichvářský. Soud vždy posuzuje konkrétní okolnosti: jak vysoký byl úrok a sankce, jak dlouhá splatnost, jaké zajištění a v jaké situaci jste byli. Jedno omezení je dobré znát. Podle § 1797 se neplatnosti pro lichvu nemůže dovolat podnikatel, který smlouvu uzavřel při svém podnikání. I proto lichváři rádi půjčují „na IČO“.
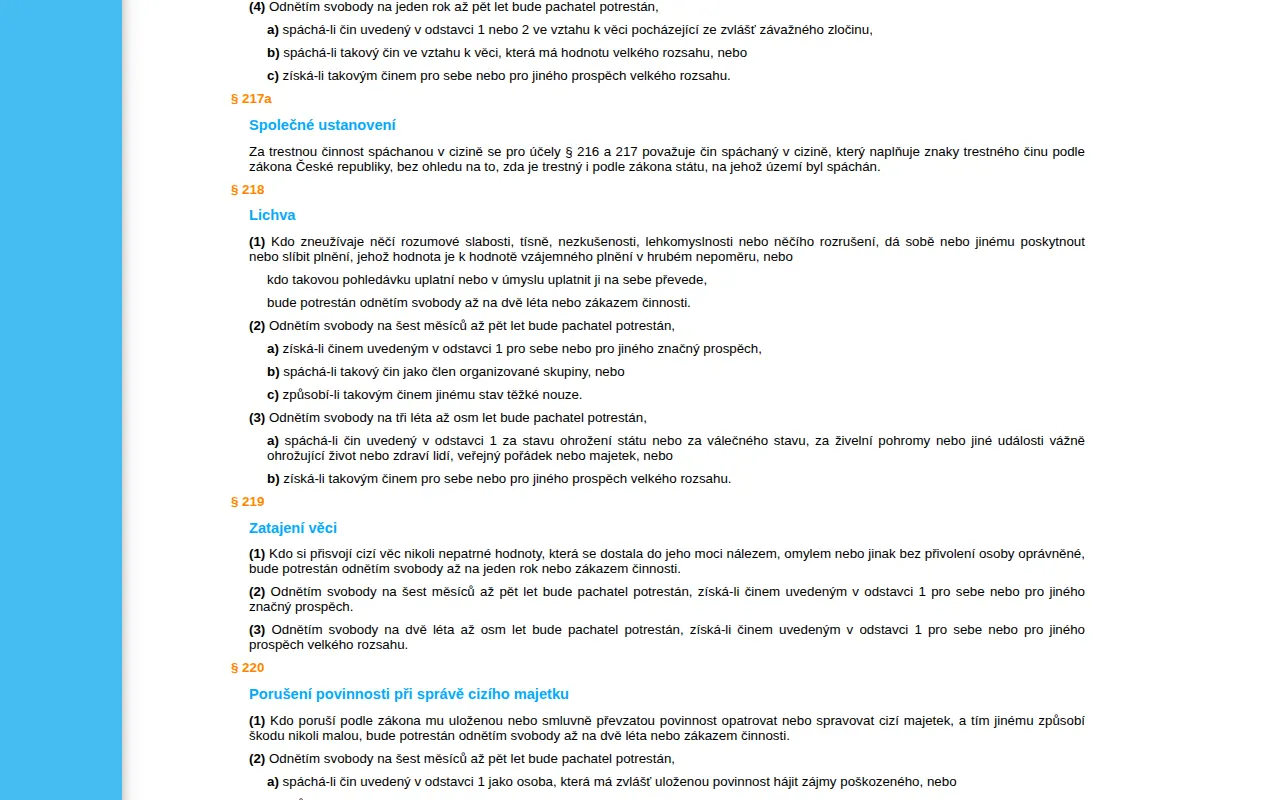
Jaké tresty lichváři hrozí
| Případ | Trest odnětí svobody |
|---|---|
| Základní případ lichvy | Až 2 roky nebo zákaz činnosti |
| Značný prospěch, čin spáchaný členem organizované skupiny nebo způsobení stavu těžké nouze | 6 měsíců až 5 let |
| Prospěch velkého rozsahu nebo čin spáchaný za živelní pohromy či jiné události vážně ohrožující život, zdraví nebo majetek | 3 až 8 let |
| Neoprávněné podnikání, tedy půjčování ve větším rozsahu bez oprávnění | Až 2 roky, při značném prospěchu 6 měsíců až 5 let |
Zdroj: § 218 a § 251 zákona č. 40/2009 Sb., trestní zákoník, znění účinné v listopadu 2026.
Tresty jsou pro vás důležité z praktického důvodu. Lichvář ví, že se pohybuje za hranou zákona, a právě proto se vyhýbá písemným stopám, bankovním převodům a soudům. Čím víc důkazů máte, tím slabší je jeho pozice.
Podle čeho lichváře poznáte
| Na co se dívat | Poskytovatel s oprávněním | Lichvář |
|---|---|---|
| Oprávnění | Je v seznamu České národní banky | V seznamu není nebo zneužívá cizí název |
| Prověření žadatele | Zjišťuje příjmy, výdaje a dluhy | Nic ho nezajímá, půjčí „každému“ |
| Cena | Uvádí roční úrok a RPSN předem | Úrok za týden nebo měsíc, cenu neřekne celou |
| Smlouva | Písemná, dostanete ji předem | Žádná, nebo ji nesmíte odnést |
| Zajištění | Směnku chtít nesmí, zajištění musí být přiměřené | Směnka, zástava bytu, občanský průkaz nebo platební karta „do zástavy“ |
| Výplata | Převodem na váš účet | Hotovost, menší částka než ve smlouvě |
| Poplatky | Součást RPSN | Platba předem nebo stržená „provize“ |
| Prodlení | Sankce omezené zákonem | Pokuty v násobcích dluhu, výhrůžky |
Přehled finstart.cz podle § 7, 86, 112, 113 a 122 zákona č. 257/2016 Sb. Stav k listopadu 2026.
Kdo vám smí půjčit, si ověříte za dvě minuty v seznamu regulovaných subjektů na apl.cnb.cz/apljerrs. Zadejte název nebo IČO a zkontrolujte, že údaje sedí se smlouvou.
Jak lichvářská půjčka funguje
Scénář se opakuje. Začíná malou částkou a krátkou splatností, typicky pár tisíc korun na týden nebo dva. Úrok zní nevinně, třeba „deset procent“. Jenže je to deset procent za týden.
Pro představu jednoduchý výpočet. Kdo si půjčí 10 000 Kč s úrokem 10 % týdně a nemá čím splatit, platí jen na úrocích 1 000 Kč každý týden. Za rok je to 52 000 Kč a původních 10 000 Kč dluží pořád. To je víc než pětinásobek půjčené částky bez jediné koruny umořené jistiny.
Když dlužník nezaplatí, lichvář nabídne „prodloužení“ za poplatek nebo novou půjčku na splacení té první. Dluh roste, ale hotovost nepřibývá. Nakonec přichází na řadu to, čím dlužník ručil: směnka, auto, zástava bytu nebo ručitel z rodiny.
Zvlášť nebezpečná je směnka. Soud na jejím základě vydá platební rozkaz a na obranu je jen 15 dnů. Podrobně to popisuje článek půjčka na směnku.
Lichvář na internetu a v inzerci
Dnešní lichvář nestojí před hernou. Má inzerát na bazarovém webu, profil na sociální síti nebo jednoduchou stránku s formulářem. Hesla jsou pořád stejná: „soukromá půjčka ihned“, „půjčím i s exekucí“, „bez registru, na směnku“, „přijedu za vámi“.
Online podoba přidává ještě jedno riziko, a to podvod bez jakékoli půjčky. „Věřitel“ si vyžádá kopii občanského průkazu, přístup do bankovnictví nebo poplatek za sepsání smlouvy u notáře a pak zmizí. Kromě peněz tak přijdete o osobní údaje, na které si může někdo vzít úvěr vaším jménem. Doklady, přihlašovací údaje k bance ani kódy z SMS proto neposílejte nikomu, koho jste si neověřili v seznamu České národní banky.
Zvláštní kapitolou jsou nabídky, kde věřitel chce „do zástavy“ váš občanský průkaz nebo platební kartu s PINem. Nic takového mu nedávejte.
Proč lidé k lichvářům chodí
Většinou ne z lehkomyslnosti. Důvodem bývá záznam v registru, exekuce, insolvence nebo příjem, který se nedá doložit. Poskytovatel s oprávněním v takové situaci půjčit nesmí, protože by nesplnil povinnost posoudit úvěruschopnost. Lichvář tuhle mezeru vyplňuje.
Odmítnutí od licencovaných firem je ale informace, ne překážka k obejití. Říká, že splátku podle čísel neunesete. Půjčka za horších podmínek to nezmění. Co v jednotlivých situacích funguje, popisují články půjčka pro dlužníky, půjčka v exekuci a půjčky pro lidi v insolvenci.
Co dělat, když už lichváři dlužíte
- Přestaňte dluh navyšovat. Nepodepisujte prodloužení, dodatky ani novou půjčku na splacení staré. Neplaťte žádné další „poplatky“.
- Shromážděte důkazy. Smlouvu, směnku nebo její fotografii, SMS a zprávy z chatu, inzerát, výpisy z účtu, potvrzení o platbách, jména svědků. Sepište si data a částky, dokud si je pamatujete.
- Spočítejte, kolik jste dostali a kolik už zaplatili. Tohle srovnání je jádro každé obrany.
- Zajděte do bezplatné dluhové poradny nebo za advokátem. Posoudí, zda je smlouva neplatná, a pomůže s dalším postupem. Kontakty jsou v přehledu bezplatných dluhových poraden.
- Podejte trestní oznámení. Na kterékoli služebně policie nebo na státním zastupitelství. Přiložte kopie důkazů, originály si nechte.
- Hlídejte poštu od soudu. Pokud přijde platební rozkaz, běží krátká lhůta. U směnečného platebního rozkazu je to 15 dnů na odůvodněné námitky.
- Při výhrůžkách volejte linku 158. Vydírání a nebezpečné vyhrožování jsou samostatné trestné činy.
Je-li smlouva neplatná, vracíte jen to, co jste skutečně dostali. Občanský zákoník navíc v § 1805 říká, že věřitel, který bez rozumného důvodu otálí s uplatněním práva tak dlouho, že úroky dosáhnou výše jistiny, ztrácí právo na další úroky až do podání žaloby.
Když se „lichvářsky“ chová firma s oprávněním
Drahá může být i půjčka od poskytovatele, který v seznamu České národní banky je. Tady vás ale chrání zákon o spotřebitelském úvěru a máte v ruce konkrétní nástroje.
- Neposouzená úvěruschopnost. Pokud vám poskytovatel půjčil, ačkoli bylo zřejmé, že nezvládnete splácet, je smlouva podle § 87 neplatná a vracíte jen jistinu v době přiměřené vašim možnostem.
- Strop sankcí. Smluvní pokuta nejvýš 0,1 % denně z dlužné částky, součet pokut nejvýš polovina výše úvěru a nejvýš 200 000 Kč (§ 122).
- Úrok po 90 dnech prodlení. Nejvýš repo sazba České národní banky plus 8 procentních bodů, pro prodlení vzniklé ve druhém pololetí 2026 tedy 11,75 % ročně.
- Odstoupení do 14 dnů od uzavření smlouvy bez udání důvodu (§ 118).
- Finanční arbitr. Spor s poskytovatelem nebo zprostředkovatelem řeší mimosoudně a řízení se nezpoplatňuje.
Kde vzít peníze bez lichváře
- Mimořádná okamžitá pomoc. Jednorázová dávka z úřadu práce pro mimořádné a nahodilé situace, které je potřeba řešit hned.
- Dohoda o splátkách nebo odkladu s pronajímatelem, dodavatelem energií nebo věřitelem.
- Záloha na mzdu od zaměstnavatele, pokud ji umožňuje.
- Rodina a známí. S jednoduchou písemnou smlouvou, jak popisuje článek půjčka od soukromé osoby.
- Prodej věcí, které nepotřebujete.
- Poskytovatel s oprávněním. Dražší než banka, ale s pravidly. Viz nebankovní půjčky.
- Oddlužení, pokud si půjčujete na splácení jiných dluhů. Trvá 3 roky a zbytek dluhů soud promine. Návod je v článku oddlužení krok za krokem.
Shrnutí
- Lichva znamená zneužití tísně a hrubý nepoměr plnění. Smlouva je neplatná a věřiteli hrozí vězení.
- Lichváře poznáte podle chybějícího oprávnění, směnky, hotovosti, úroku za týden a nezájmu o váš příjem.
- Pokud už dlužíte, nenavyšujte dluh, sbírejte důkazy a jděte do poradny a na policii.
- Než sáhnete po inzerátu, vyzkoušejte dávky, dohodu o splátkách a pomoc blízkých.
Časté otázky
Jak poznám, že jde o půjčku od lichváře?
Podle kombinace znaků: věřitel nemá oprávnění České národní banky, nezajímá ho váš příjem, chce směnku nebo zástavu, úrok počítá za týden či měsíc, peníze dává v hotovosti a do smlouvy píše víc, než kolik předal. Stačí jeden z nich, abyste zpozorněli.
Je půjčka od lichváře legální?
Ne. Smlouva uzavřená se zneužitím tísně a s hrubě nepoměrným plněním je neplatná a jde o trestný čin lichvy. Kdo navíc půjčuje soustavně za úrok bez oprávnění, dopouští se neoprávněného podnikání.
Jaký úrok už je lichva?
Zákon žádné přesné číslo nestanoví. Rozhoduje hrubý nepoměr mezi tím, co jste dostali, a tím, co máte vrátit, a to, zda věřitel zneužil vaší tísně, nezkušenosti, rozrušení nebo lehkomyslnosti. Posuzuje to soud podle okolností každého případu.
Musím lichváři půjčku vrátit?
Je-li smlouva neplatná, vrací si strany to, co si skutečně poskytly, tedy vy půjčenou částku bez lichvářských úroků a pokut. Neplatnost ale musí vyslovit soud nebo ji věřitel uznat, proto potřebujete důkazy a právní pomoc.
Kam nahlásit lichváře?
Trestní oznámení můžete podat na kterékoli služebně Policie České republiky nebo na státním zastupitelství, ústně i písemně. Na subjekt, který půjčuje bez oprávnění, lze upozornit také Českou národní banku.
Co když mi lichvář vyhrožuje?
Výhrůžky a nátlak jsou samy o sobě protiprávní. Volejte policii na lince 158, zprávy a nahrávky si uschovejte a na schůzky nechoďte sami. Nic dalšího nepodepisujte.
Kde si půjčit bezpečně, když mě banka odmítla?
U nebankovního poskytovatele s oprávněním České národní banky, kterého si ověříte v seznamu na apl.cnb.cz/apljerrs. Pokud vás odmítne i on, další půjčka pravděpodobně není řešení a je čas zajít do bezplatné dluhové poradny.
Zdroje
- Zákon č. 89/2012 Sb., občanský zákoník (§ 1796, 1797, 1805)
- Zákon č. 40/2009 Sb., trestní zákoník (§ 218, 251)
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (§ 7, 86, 87, 112, 113, 118, 122)
- Zákon č. 99/1963 Sb., občanský soudní řád (§ 175)
- Seznamy regulovaných a registrovaných subjektů finančního trhu, Česká národní banka
- Mimořádná okamžitá pomoc, Ministerstvo práce a sociálních věcí
Text má informativní povahu a nenahrazuje právní poradenství. Údaje jsme ověřili v listopadu 2026.