Půjčka bez doložení příjmu – co to znamená a kdo ji dá

Půjčka bez doložení příjmu je úvěr, u kterého nemusíte nosit papírové potvrzení o příjmu od zaměstnavatele. Neznamená to půjčku bez ověření, každý poskytovatel musí podle § 86 zákona o spotřebitelském úvěru porovnat vaše příjmy a výdaje. Ukážeme, čím se příjem dokládá dnes, kdo takovou půjčku dostane a na co si dát pozor.
Shrnutí článku
- Půjčka bez doložení příjmu ve skutečnosti znamená půjčku bez papírového potvrzení od zaměstnavatele, ne půjčku bez ověření.
- Každý poskytovatel musí podle § 86 zákona o spotřebitelském úvěru porovnat vaše příjmy a výdaje, jinak je smlouva neplatná a vracíte jen jistinu.
- Příjem se dnes nejčastěji ověřuje výpisem z účtu nebo nahlédnutím do bankovnictví, uznat lze i důchod, rodičovský příspěvek nebo příjem z podnikání.
- Za nepravdivé údaje v žádosti hrozí až 2 roky vězení za úvěrový podvod.
- Od smlouvy lze do 14 dnů odstoupit.
Pracujete na dohodu, podnikáte, jste na rodičovské nebo jen nechcete chodit za mzdovou účetní pro razítko. Nabídka půjčky bez doložení příjmu pak zní jako přesně to, co potřebujete. Než ale vyplníte formulář, je dobré vědět, co to heslo znamená doopravdy, co poskytovatel ze zákona zjistit musí a kde končí pohodlí a začíná riziko. Všechno jsme ověřili v platném znění zákona k listopadu 2026.
Co půjčka bez doložení příjmu znamená
V reklamě se pod tím schovávají dvě odlišné věci.
- Půjčka bez papírového potvrzení. Poskytovatel po vás nechce formulář potvrzený zaměstnavatelem. Příjem si ověří jinak, typicky z výpisu z účtu. Tohle je běžná a legální praxe.
- Půjčka bez jakéhokoli ověření. Poskytovatel se na příjem vůbec neptá a nic nekontroluje. Tohle zákon nedovoluje a u firmy s oprávněním České národní banky byste na to narazit neměli.
Rozdíl je zásadní. První varianta vám šetří čas. Druhá znamená, že buď jednáte s někým, kdo zákon ignoruje, nebo jde o návnadu na poplatek předem.
Co musí poskytovatel podle zákona zjistit
Pravidla jsou v § 84 až 87 zákona o spotřebitelském úvěru a platí stejně pro banky i nebankovní společnosti.
- Říct vám předem, co bude chtít. Poskytovatel musí zveřejnit nebo sdělit, jaké informace a doklady potřebuje k posouzení úvěruschopnosti. Mají být přiměřené a nezbytné (§ 84 odst. 1).
- Dostat od vás úplné a pravdivé údaje. To je vaše povinnost. Pokud je nedodáte a poskytovatel kvůli tomu nemůže úvěruschopnost posoudit, úvěr neposkytne (§ 84 odst. 2 a 3).
- Údaje ověřit. Způsobem přiměřeným situaci, i pomocí automatizovaných modelů, a je-li to nutné, i z nezávisle ověřitelných zdrojů.
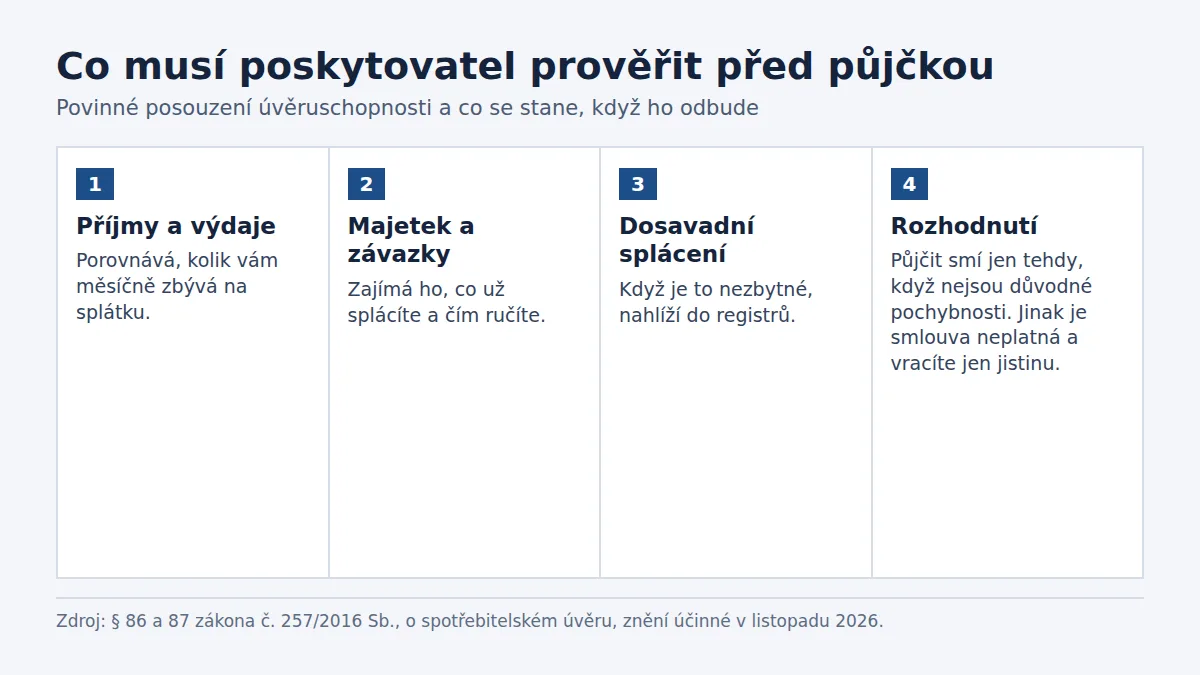
- Porovnat příjmy a výdaje. Posuzuje se, zda zvládnete splácet sjednané splátky, a přihlíží se k majetku, závazkům a k tomu, jak plníte dosavadní dluhy (§ 86 odst. 2).
- Půjčit jen bez důvodných pochybností. Úvěr lze poskytnout pouze tehdy, když z posouzení vyplývá, že nejsou důvodné pochybnosti o vaší schopnosti splácet (§ 86 odst. 1).
Zákon tedy nikde neříká, že příjem musí být doložen potvrzením od zaměstnavatele. Říká, že informace musí být spolehlivé a dostatečné. Proto si menší půjčku často vyřídíte jen s výpisem z účtu, kdežto u vyšší částky bude poskytovatel chtít víc.
| Váš příjem | Čím ho obvykle prokážete | Na co si dát pozor |
|---|---|---|
| Mzda v zaměstnání | Výpis z účtu, výplatní pásky, nahlédnutí do bankovnictví | Mzda v hotovosti na výpisu vidět není |
| Dohoda o provedení práce nebo pracovní činnosti | Výpis z účtu, dohoda, výplatní pásky | Nepravidelný příjem sníží schválenou částku |
| Podnikání | Daňové přiznání, výpis z podnikatelského účtu | Rozhoduje zisk, ne obrat |
| Starobní nebo invalidní důchod | Rozhodnutí o přiznání důchodu, výpis z účtu | Důchod vyplácený v hotovosti na poště doložte výměrem |
| Rodičovský příspěvek a jiné dávky | Rozhodnutí úřadu práce, výpis z účtu | Dávka je časově omezená, poskytovatel k tomu přihlíží |
| Pronájem | Nájemní smlouva, výpis z účtu | Jednorázové příjmy se obvykle nepočítají |
| Výživné | Rozhodnutí soudu, výpis z účtu | Musí chodit pravidelně |
Přehled finstart.cz. Zákon č. 257/2016 Sb. druh dokladu neurčuje, v § 84 jen požaduje, aby požadované informace byly přiměřené a nezbytné. Konkrétní doklady si stanoví každý poskytovatel. Stav k listopadu 2026.
Nahlédnutí do bankovnictví
Řada poskytovatelů dnes místo papírů nabízí jednorázové načtení pohybů na účtu. Přihlásíte se do své banky přes zabezpečenou službu a poskytovatel dostane přehled příjmů a výdajů za poslední měsíce. Je to rychlé, ale platí dvě pravidla. Dělejte to jen u firmy, kterou jste si ověřili v seznamu České národní banky. A nikdy nikomu nesdělujte heslo ani potvrzovací kódy e-mailem, v chatu nebo po telefonu.
Co uvidí poskytovatel na výpisu
Nejen příjem. Vidí i splátky jiných úvěrů, platby sázkovým kancelářím, vrácené inkaso nebo přečerpaný účet. To všechno do posouzení vstupuje stejně jako výše mzdy.
Podnikatelé, dohody a nepravidelný příjem
Nejčastěji se na půjčku bez doložení příjmu ptají lidé, jejichž příjem se na jednom potvrzení ukázat nedá.
Podnikatelé narážejí na to, že mají vysoký obrat, ale díky výdajům nízký zisk v daňovém přiznání. Poskytovatel přitom vychází ze zisku. Pokud uplatňujete výdaje paušálem, počítejte s tím, že úvěruschopnost vyjde nižší, než jak ji sami vnímáte. Pomůže výpis z účtu, na kterém je vidět pravidelný příjem i skutečné výdaje.
Lidé pracující na dohodu nebo sezónně mají příjem, který kolísá. Poskytovatel proto obvykle pracuje s průměrem za delší období a půjčí menší částku. Čím delší historii pravidelných příjmů na účtu máte, tím lépe.
Příjem v hotovosti je pro posouzení skoro neviditelný. Pokud ho máte, vyplatí se posílat si ho pravidelně na účet. Půjčka je pak dostupnější a hlavně levnější.
Kdo půjčku bez doložení příjmu nabízí
- Banky. Vlastním klientům často půjčí bez jakýchkoli dokladů, protože příjem vidí na účtu, který u nich máte. Je to nejlevnější varianta.
- Nebankovní společnosti s oprávněním. Obvykle chtějí výpis z účtu nebo nahlédnutí do bankovnictví. Cena je vyšší, zvlášť u krátkodobých půjček.
- Zprostředkovatelé. Sami nepůjčují, předají žádost dál. I oni musí být v seznamu České národní banky.
- Zastavárny. Nepůjčují na příjem, ale na zástavu věci. Když nesplatíte, o věc přijdete.
- Soukromí „investoři“ z inzerátů. Příjem je nezajímá, protože počítají se směnkou nebo zástavou. Tady hrozí lichva. Více v článku půjčka od soukromé osoby.
Jména a sazby konkrétních firem neuvádíme, podmínky se mění. Oprávnění si ověříte v seznamu regulovaných subjektů na apl.cnb.cz/apljerrs.
Co když poskytovatel příjem neověří
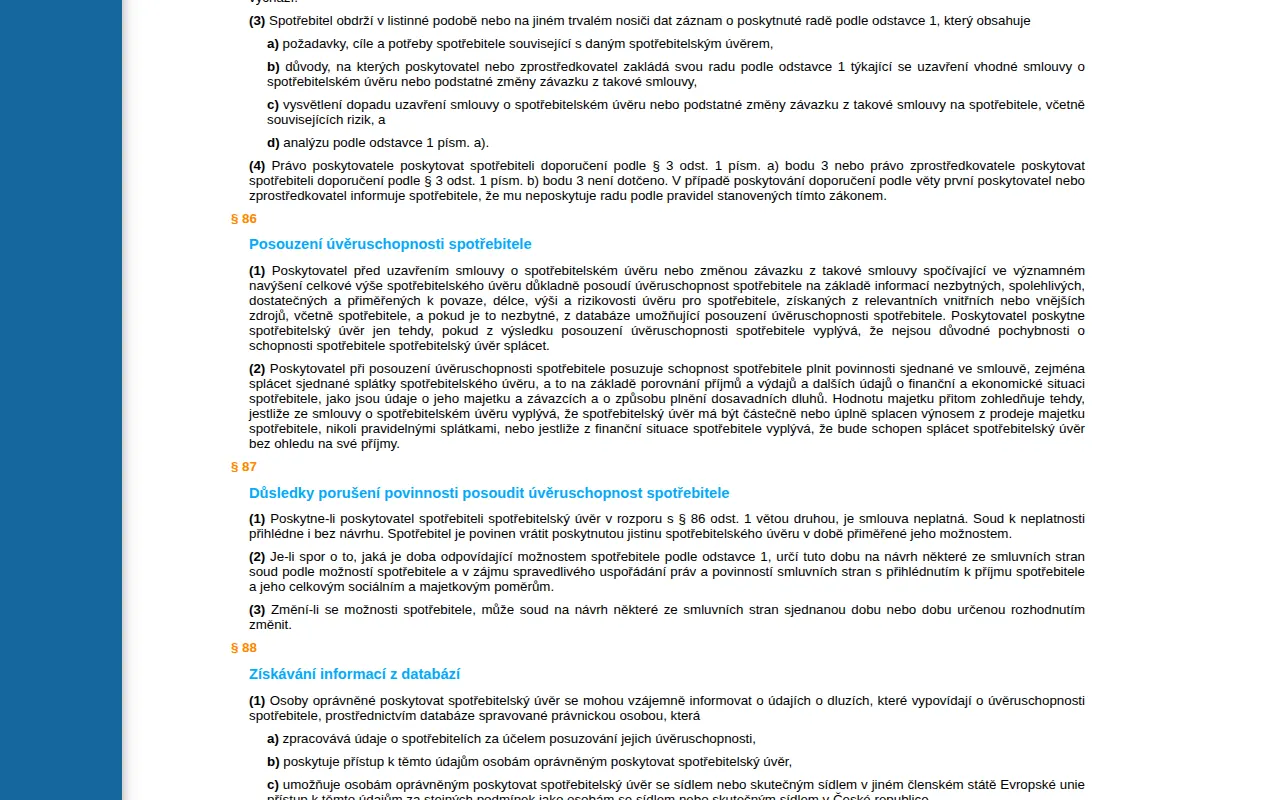
Pro poskytovatele je to hazard. Podle § 87 platí, že pokud poskytne úvěr v rozporu s povinností půjčit jen bez důvodných pochybností, je smlouva neplatná. Soud k neplatnosti přihlédne i bez návrhu. Spotřebitel pak vrací jen poskytnutou jistinu, a to v době přiměřené svým možnostem. Úroky ani poplatky poskytovateli nenáleží.
Pro vás z toho plynou dvě věci. Za prvé, firma, která se o příjem nezajímá, se nechová jako seriózní poskytovatel a nejspíš jím není. Za druhé, pokud jste takovou půjčku už dostali a nezvládáte ji splácet, máte silný argument. Spor můžete předložit finančnímu arbitrovi, řízení se nezpoplatňuje.
Nespoléhejte ale na to předem. Neplatnost musí někdo vyslovit a jistinu vracíte vždy.
Proč si příjem nepřikrášlovat
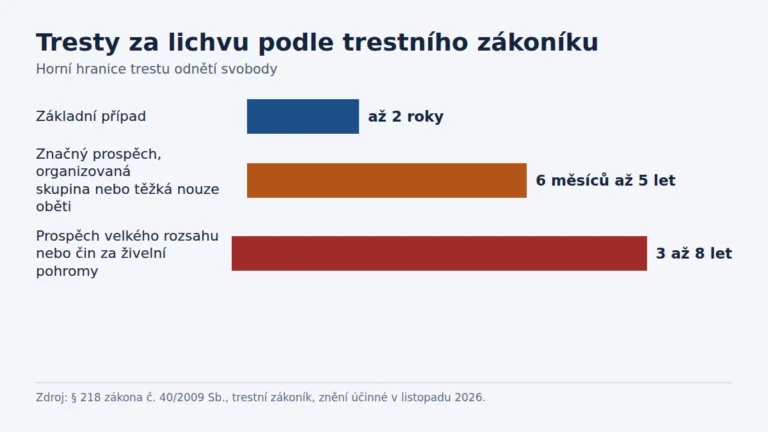
Formulář bez kontroly svádí k tomu napsat o pár tisíc víc. Trestní zákoník na to pamatuje v § 211. Úvěrového podvodu se dopustí ten, kdo při sjednávání úvěrové smlouvy uvede nepravdivé nebo hrubě zkreslené údaje nebo podstatné údaje zamlčí. Hrozí za to až 2 roky vězení nebo zákaz činnosti, při větší škodě 1 až 5 let. Čin je dokonán už uvedením nepravdy, škoda vzniknout nemusí.
Stejně nebezpečné je zamlčet jiné půjčky, exekuci nebo to, že jste ve výpovědní době. A i kdyby na to nikdo nepřišel, zůstane vám splátka spočítaná na příjem, který nemáte.
Na co si dát pozor
- Vyšší cena. Čím méně toho poskytovatel o vás ví, tím větší riziko si nechá zaplatit. Porovnávejte RPSN a celkovou částku ke splacení.
- Poplatek předem. Za „vyřízení“ nebo „ověření účtu“ zaslaný před podpisem smlouvy. Půjčka potom nepřijde.
- Drahé telefonní linky a SMS. Žádost přes placené číslo je varování samo o sobě.
- Směnka. U spotřebitelského úvěru je podle § 112 zakázaná.
- Zástava v nepoměru k půjčce. Zajištění nesmí být ve zcela zjevném nepoměru k dluhu (§ 113).
- Krátká splatnost. Půjčky do výplaty se splácejí najednou a prodloužení se platí zvlášť.
Když se něco nezdá, máte podle § 118 právo od smlouvy do 14 dnů odstoupit bez udání důvodu. Vrátíte jistinu a úrok za dny, kdy jste peníze měli.
Jak postupovat krok za krokem
- Sepište si příjmy a výdaje. Uvidíte, jakou splátku unesete, ještě než se zeptá poskytovatel.
- Zkuste nejdřív vlastní banku. Zná vaše příjmy a doklady chtít nemusí.
- Ověřte nebankovního poskytovatele v seznamu České národní banky.
- Připravte si podklady. Výpisy za poslední tři měsíce, rozhodnutí o důchodu či dávce, u podnikání poslední daňové přiznání.
- Uvádějte pravdivé údaje včetně všech dalších půjček.
- Porovnejte nabídky podle RPSN a celkové částky.
- Přečtěte smlouvu a uložte si ji. Zkontrolujte sankce a způsob splácení.
Když nemáte příjem, který se dá prokázat
Pokud žádný pravidelný příjem nemáte, další půjčka není řešení, ale odklad problému. Zkuste nejdřív tohle:
- Dávky. Ověřte nárok na podporu v nezaměstnanosti a další dávky. V nouzi se na úřadu práce ptejte na mimořádnou okamžitou pomoc.
- Dohoda o odkladu plateb s pronajímatelem, dodavatelem nebo stávajícím věřitelem.
- Výpomoc v rodině s jednoduchou písemnou smlouvou.
- Dluhová poradna, pokud už nějaké dluhy máte. Kontakty jsou v přehledu bezplatných dluhových poraden.
Máte-li záznam v registru, čtěte článek půjčka pro dlužníky. Obecný přehled trhu je v článku nebankovní půjčky a situaci během oddlužení řeší rozcestník půjčky pro lidi v insolvenci.
Časté otázky
Existuje půjčka úplně bez doložení příjmu?
U poskytovatele s oprávněním České národní banky ne. Zákon mu ukládá posoudit úvěruschopnost na základě nezbytných, spolehlivých a dostatečných informací. Může ale příjem ověřit jinak než potvrzením od zaměstnavatele, například výpisem z účtu.
Nejčastěji výpisem z bankovního účtu za několik posledních měsíců nebo jednorázovým nahlédnutím do bankovnictví. Dále výplatní páskou, rozhodnutím o přiznání důchodu nebo dávky, daňovým přiznáním u podnikatelů či nájemní smlouvou u příjmu z pronájmu. Co konkrétně uzná, určuje poskytovatel.
Půjčí mi někdo, když nemám žádný příjem?
Poctivý poskytovatel ne. Bez příjmu nelze dojít k závěru, že úvěr splatíte, a půjčit lze jen tehdy, když o tom nejsou důvodné pochybnosti. Výjimkou může být úvěr, který se má splatit z prodeje majetku.
Co se stane, když v žádosti uvedu vyšší příjem?
Uvedení nepravdivých nebo hrubě zkreslených údajů při sjednávání úvěru je trestný čin úvěrového podvodu se sazbou až 2 roky, a to i když žádná škoda nevznikne. Navíc si berete splátku, na kterou nemáte.
Je bezpečné dát poskytovateli přístup do internetového bankovnictví?
Jen licencovanému poskytovateli a jen přes zabezpečenou službu, která údaje jednorázově načte. Nikdy nikomu nesdělujte přihlašovací heslo e-mailem, po telefonu ani v chatu a nepotvrzujte platby, které jste nezadali.
Co když mi poskytovatel půjčil a příjem vůbec neověřil?
Pak mohl porušit povinnost posoudit úvěruschopnost. V takovém případě je smlouva neplatná a vy vracíte jen půjčenou jistinu v době přiměřené vašim možnostem. Spor můžete zdarma předložit finančnímu arbitrovi.
Dostanu půjčku bez doložení příjmu, když jsem na rodičovské nebo v důchodu?
Rodičovský příspěvek i důchod jsou příjem, který lze prokázat rozhodnutím nebo výpisem z účtu. Zda a kolik vám poskytovatel půjčí, záleží na tom, kolik vám po zaplacení nutných výdajů zbývá.
Zdroje
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (§ 7, 84, 86, 87, 112, 113, 118)
- Zákon č. 40/2009 Sb., trestní zákoník (§ 211)
- Zákon č. 229/2002 Sb., o finančním arbitrovi (§ 1, 18)
- Seznamy regulovaných a registrovaných subjektů finančního trhu, Česká národní banka
- Mimořádná okamžitá pomoc, Ministerstvo práce a sociálních věcí
Text má informativní povahu a nenahrazuje právní poradenství. Údaje jsme ověřili v listopadu 2026.