Konsolidace nebankovních půjček – jak funguje a kdy se vyplatí
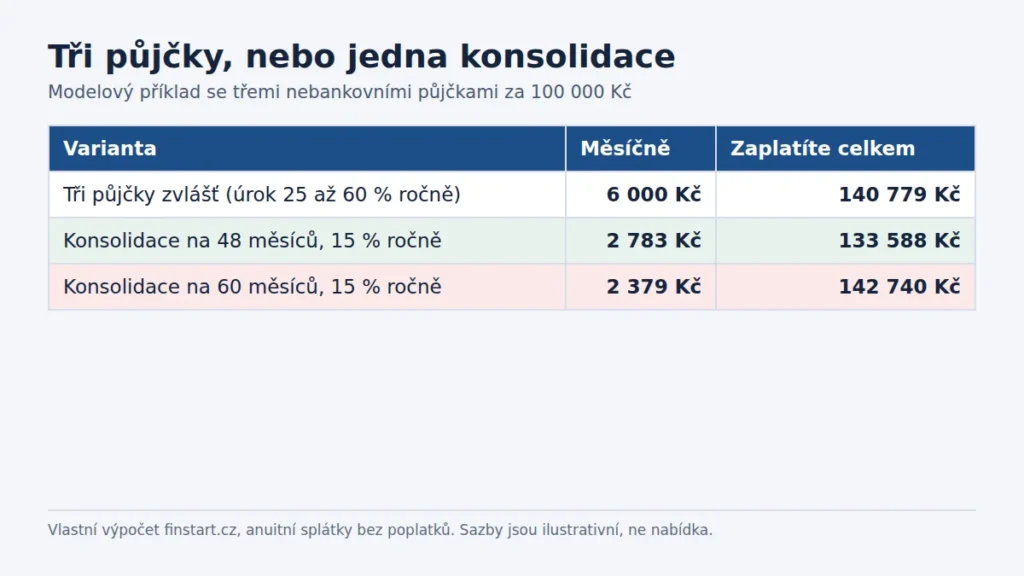
Konsolidace nebankovních půjček je sloučení několika drahých půjček do jednoho nového úvěru s nižším úrokem a jednou splátkou. U modelových tří půjček za 100 000 Kč klesne splátka z 6 000 Kč na 2 783 Kč, při příliš dlouhém splácení ale zaplatíte víc než bez ní. Spočítáme, kdy se vyplatí, kolik stojí předčasné splacení a kdo ji dostane.
Shrnutí článku
- Konsolidace nebankovních půjček znamená splatit několik drahých půjček jedním novým úvěrem s nižším úrokem.
- U modelových tří půjček za 100 000 Kč klesne splátka z 6 000 Kč na 2 783 Kč a při splácení 48 měsíců ušetříte 7 191 Kč, při 60 měsících ale zaplatíte o 1 961 Kč víc.
- Staré půjčky můžete splatit kdykoli a věřitel si smí účtovat nejvýš 1 % z předčasně splacené částky, do roka před koncem úvěru 0,5 %.
- Nový poskytovatel musí posoudit vaši úvěruschopnost, takže s aktuálním prodlením, exekucí nebo v insolvenci konsolidaci nedostanete.
Tři půjčky, tři data splatnosti, tři různé úroky a pocit, že splácíte pořád a dluh neubývá. Konsolidace nebankovních půjček je způsob, jak z toho udělat jeden úvěr s jednou splátkou. Funguje ale jen za určitých podmínek a špatně nastavená dokáže dluh prodražit. V článku projdeme, jak sloučení probíhá, na modelovém příkladu spočítáme úsporu, ukážeme, co vás smí stát splacení starých půjček, a řekneme, kdy konsolidace není správná cesta. Ověřeno v zákoně k listopadu 2026.
Co je konsolidace nebankovních půjček
Konsolidace je nový úvěr, kterým splatíte několik starých. Nejde tedy o žádnou „úpravu“ stávajících smluv. Staré půjčky zaniknou splacením a vzniká jedna nová smlouva s novým věřitelem.
Sloučit se obvykle dají:
- splátkové půjčky od nebankovních společností,
- krátkodobé půjčky do výplaty,
- kreditní karty a kontokorenty,
- nákupy na splátky,
- bankovní spotřebitelské úvěry.
Co přesně nový poskytovatel do konsolidace vezme, záleží na něm. Dluhy, které jsou už u soudu nebo v exekuci, se zpravidla konsolidovat nedají.
Konsolidaci si lidé pletou s refinancováním. Refinancování je převod jednoho úvěru k jinému poskytovateli za lepších podmínek. Konsolidace spojuje víc úvěrů do jednoho. Obecný průvodce oběma pojmy je v článku konsolidace půjček.
Kdo může nebankovní půjčky sloučit
| Kdo konsoliduje | Pro koho | Výhoda | Nevýhoda |
|---|---|---|---|
| Banka | Čistá historie, stabilní příjem | Nejnižší cena | Nejpřísnější posuzování |
| Nebankovní společnost, bez zajištění | Lidé, které banka odmítla, bez aktuálního prodlení | Mírnější podmínky | Vyšší úrok, úspora může být malá |
| Nebankovní společnost, se zástavou nemovitosti | Vyšší částky, vlastníci nemovitosti | Nižší úrok, delší splatnost | Ručíte bydlením |
Přehled finstart.cz. Podmínky jednotlivých poskytovatelů se liší a mění, vždy je ověřte přímo u nich. Stav k listopadu 2026.
Ať jde o kohokoli, musí mít oprávnění. Podnikatelsky smí spotřebitelům půjčovat jen subjekty uvedené v § 7 zákona o spotřebitelském úvěru, tedy hlavně banky, družstevní záložny a nebankovní poskytovatelé s oprávněním České národní banky. Ověříte je v seznamu na apl.cnb.cz/apljerrs.
Pozor na firmy, které konsolidaci jen „zařizují“. Zprostředkovatel musí být v seznamu také a nemá důvod chtít po vás peníze předem.
Modelový příklad, kolik konsolidace ušetří
Vezměme tři nebankovní půjčky, které dohromady dělají 100 000 Kč.
| Půjčka | Částka | Doba | Roční úrok | Splátka | Zaplatíte celkem |
|---|---|---|---|---|---|
| První | 30 000 Kč | 24 měsíců | 35 % | 1 756 Kč | 42 133 Kč |
| Druhá | 20 000 Kč | 12 měsíců | 60 % | 2 257 Kč | 27 078 Kč |
| Třetí | 50 000 Kč | 36 měsíců | 25 % | 1 988 Kč | 71 568 Kč |
| Dohromady | 100 000 Kč | 6 000 Kč | 140 779 Kč |
A teď dvě varianty konsolidace s úrokem 15 % ročně.
| Varianta | Měsíční splátka | Zaplatíte celkem | Rozdíl proti původnímu stavu |
|---|---|---|---|
| Bez konsolidace | 6 000 Kč | 140 779 Kč | |
| Konsolidace na 48 měsíců | 2 783 Kč | 133 588 Kč | Ušetříte 7 191 Kč |
| Konsolidace na 60 měsíců | 2 379 Kč | 142 740 Kč | Zaplatíte o 1 961 Kč víc |
Vlastní výpočet finstart.cz, anuitní splátky bez poplatků, listopad 2026. Sazby jsou ilustrativní a nejsou nabídkou žádného poskytovatele.
Z příkladu plynou tři poučení:
- Splátka klesne skoro vždy. Rozložíte dluh na delší dobu, takže měsíčně platíte méně. To samo o sobě není úspora.
- Rozhoduje celková částka. Při 48 měsících šetříte, při 60 už ne, i když je úrok stejný.
- Úspora závisí na rozdílu úroků. Kdyby nová sazba byla 30 % místo 15 %, konsolidace by se nevyplatila ani na kratší dobu.
Do skutečného výpočtu patří ještě poplatky za předčasné splacení starých půjček a případné poplatky nového úvěru. Proto porovnávejte RPSN, ne jen úrok.
Kolik stojí splacení starých půjček
Konsolidace stojí na právu splatit úvěr dřív. Zákon o spotřebitelském úvěru ho v § 117 dává každému spotřebiteli.
- Úvěr můžete splatit zcela nebo zčásti kdykoli během jeho trvání.
- Máte právo na snížení celkových nákladů o úroky a další náklady, které byste platili, kdyby k předčasnému splacení nedošlo.
- Věřitel má právo jen na náhradu účelně vynaložených nákladů, které mu v souvislosti s předčasným splacením vzniknou.
- U běžného spotřebitelského úvěru tato náhrada nesmí přesáhnout 1 % z předčasně splacené části úvěru. Pokud do sjednaného konce úvěru zbývá nejvýš jeden rok, pak 0,5 %.
- U možnosti přečerpání, tedy kontokorentu, nesmí věřitel náhradu požadovat vůbec.
V našem příkladu by náhrada za předčasné splacení všech tří půjček nemohla přesáhnout 900 Kč, i kdybyste je spláceli hned po načerpání. Počítá se totiž 1 % z 30 000 Kč a z 50 000 Kč a 0,5 % z 20 000 Kč, protože druhé půjčce zbývá do konce nejvýš rok. Úsporu 7 191 Kč by to snížilo, ale nesmazalo.
Pokud vám starý věřitel účtuje za předčasné splacení víc, než zákon dovoluje, nebo vám odmítá vyčíslit doplatek, můžete se obrátit na finančního arbitra. Řízení před ním se nezpoplatňuje.
Než o konsolidaci požádáte, vyžádejte si od každého věřitele písemné vyčíslení doplatku ke konkrétnímu dni. Nový poskytovatel ho bude potřebovat a vy uvidíte, kolik opravdu dlužíte.
Jak konsolidace probíhá krok za krokem
- Sepište všechny dluhy. Věřitel, zůstatek, splátka, úrok, počet zbývajících splátek.
- Spočítejte, kolik ještě zaplatíte. Splátka krát počet zbývajících měsíců u každé půjčky. Součet je číslo, které musí nová nabídka porazit.
- Stáhněte si výpisy z registrů. Uvidíte totéž co poskytovatel a opravíte případné chyby. Kde je získat, radí článek registr dlužníků zdarma online.
- Oslovte nejdřív banku, pak nebankovní poskytovatele. Chtějte nabídku s RPSN, splátkou a celkovou částkou ke splacení.
- Porovnejte celkovou částku s číslem z druhého kroku. Přičtěte poplatky za předčasné splacení.
- Podepište smlouvu. Nový poskytovatel obvykle pošle peníze přímo starým věřitelům.
- Ověřte, že staré půjčky zanikly. Vyžádejte si potvrzení o doplacení a zrušte kreditní karty a kontokorenty, které jste konsolidovali. Jinak je za pár měsíců vyčerpáte znovu.
Konsolidace se záznamem v registru
Nový poskytovatel má stejnou povinnost jako každý jiný. Podle § 86 musí posoudit vaši úvěruschopnost a půjčit smí jen tehdy, když nejsou důvodné pochybnosti o splácení. U konsolidace mu nahrává, že vaše měsíční zatížení klesne. Proti vám hraje historie.
- Řádně splácené půjčky bez prodlení. Nejlepší výchozí pozice, i když je půjček hodně.
- Starší, doplacené prodlení. Banka nejspíš odmítne, nebankovní poskytovatel může nabídnout konsolidaci dráž.
- Aktuální prodlení. Šance je malá. Nejdřív dorovnejte dlužné splátky nebo se dohodněte s věřitelem.
- Exekuce nebo insolvence. Konsolidaci od licencovaného poskytovatele nečekejte. Řeší se to jinak, viz články půjčka v exekuci a půjčky pro lidi v insolvenci.
Z toho plyne nejdůležitější rada celého článku. Konsolidujte včas, dokud splácíte bez zpoždění. Jakmile se objeví prodlení, dveře se zavírají a úrok roste.
Nabídky typu „konsolidace bez registru pro každého“ berte stejně jako každou jinou půjčku bez prověření. Poskytovatel, který úvěruschopnost neposoudí, porušuje zákon, a za heslem se často skrývá poplatek předem.
Konsolidace se zástavou nemovitosti
Když ručíte bytem nebo domem, dostanete nižší úrok a delší splatnost. Úvěr zajištěný nemovitostí je podle § 2 zákona o spotřebitelském úvěru úvěrem na bydlení a platí pro něj zvláštní pravidla.
Výhodou je cena. Nevýhodou je, co se stane, když splácet přestanete. Z několika nezajištěných dluhů, u kterých vám hrozila „jen“ exekuce na mzdu, se stane dluh, kvůli kterému můžete přijít o bydlení. Zákon dává aspoň čas: zástavu zajišťující úvěr na bydlení může věřitel zpeněžit nejdříve po 6 měsících od oznámení, že zástavní právo začíná vykonávat (§ 123), a v této době vám nesmí bránit nemovitost prodat sám.
Zajištěnou konsolidaci zvažujte jen tehdy, když máte jistý příjem, rozumíte smlouvě a máte ji přečtenou od někoho nezávislého. Kvůli dluhům v řádu desítek tisíc korun nemovitost nezastavujte.
Kdy se konsolidace nevyplatí
- Nový úrok není výrazně nižší než průměr starých.
- Většina půjček je těsně před koncem. Úroky jste už zaplatili, konsolidací si je zaplatíte znovu.
- Splácení se výrazně prodlouží a celková částka vzroste.
- K úvěru je povinné drahé pojištění nebo vysoký poplatek za sjednání.
- Chcete si „přibrat“ hotovost navíc. Vyšší úvěr než součet dluhů znamená, že dluh roste.
- Nezměníte to, co k dluhům vedlo. Bez rozpočtu a zrušených karet budete za rok splácet konsolidaci i nové půjčky.
Když konsolidaci neschválí
- Dohodněte se s věřiteli napřímo. Požádejte o odklad nebo o rozložení na nižší splátky. Chtějte to písemně.
- Splácejte nejdražší dluh přednostně. Každá koruna navíc na půjčku s nejvyšším úrokem ušetří nejvíc.
- Zajděte do dluhové poradny. Je zdarma a pomůže s rozpočtem i s jednáním. Kontakty jsou v přehledu bezplatných dluhových poraden.
- Zvažte oddlužení. Pokud máte víc věřitelů a dluhy déle než 30 dnů po splatnosti, které nezvládáte plnit, jste podle insolvenčního zákona v úpadku. Oddlužení trvá 3 roky a zbytek dluhů soud promine. Postup je v článku oddlužení krok za krokem.
Pro prodlení platí zákonné stropy sankcí. Smluvní pokuta nejvýš 0,1 % denně z dlužné částky a součet pokut nejvýš polovina výše úvěru (§ 122). Další souvislosti rozebírá článek půjčka pro zadlužené.
Časté otázky
Co je konsolidace nebankovních půjček?
Sloučení několika půjček od nebankovních společností, případně i kreditních karet a kontokorentu, do jednoho nového úvěru. Nový poskytovatel staré dluhy doplatí a vy splácíte jen jemu, ideálně s nižším úrokem a jednou splátkou měsíčně.
Může nebankovní půjčky konsolidovat banka?
Ano, a bývá to nejlevnější varianta. Banka ale posuzuje úvěruschopnost přísněji a dívá se do bankovního i nebankovního registru. Kdo má čistou historii a stabilní příjem, měl by začít u ní.
Dostanu konsolidaci se záznamem v registru?
Se starším a doplaceným záznamem někdy ano, hlavně u nebankovního poskytovatele a za vyšší cenu. S aktuálním prodlením, exekucí nebo v insolvenci prakticky ne, protože poskytovatel nesmí půjčit, má-li důvodné pochybnosti o splácení.
Kolik stojí předčasné splacení starých půjček?
Věřitel má právo jen na náhradu účelně vynaložených nákladů. U běžného spotřebitelského úvěru nesmí přesáhnout 1 % z předčasně splacené částky, a pokud do konce úvěru zbývá nejvýš rok, pak 0,5 %. Zároveň máte nárok na snížení celkových nákladů o úroky, které už nezaplatíte.
Sníží konsolidace celkovou částku, kterou zaplatím?
Jen když je nový úrok nižší a splácení příliš neprodloužíte. V našem modelovém příkladu konsolidace na 48 měsíců šetří 7 191 Kč, na 60 měsíců naopak stojí o 1 961 Kč víc. Vždy porovnejte součet všech zbývajících splátek před a po.
Je konsolidace se zástavou nemovitosti dobrý nápad?
Je levnější, ale ručíte bydlením. Z nezajištěných dluhů uděláte dluh, kvůli kterému můžete přijít o byt nebo dům. Dává smysl jen při jistém příjmu a po poradě s nezávislým odborníkem.
Co dělat, když konsolidaci nikde neschválí?
Je to signál, že dluhy přerostly vaše možnosti. Zkuste dohodu o nižších splátkách přímo s věřiteli a zajděte do bezplatné dluhové poradny. Při více dluzích po splatnosti je řešením oddlužení, které trvá 3 roky.
Zdroje
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (§ 2, 7, 86, 117, 122, 123)
- Zákon č. 182/2006 Sb., insolvenční zákon (§ 3, 412a)
- Seznamy regulovaných a registrovaných subjektů finančního trhu, Česká národní banka
- Kolikmam.cz, výpisy z registrů BRKI a NRKI
- Sdružení SOLUS, výpis z registrů
Text má informativní povahu a nenahrazuje právní poradenství. Údaje jsme ověřili v listopadu 2026.